01 / LEGGERE
Una mappa condivisa
Individuare le esposizioni che contano e le priorità, senza complicare ciò che può essere reso chiaro.
Integrare rischio e assicurazione nelle decisioni di ogni giorno aiuta a proteggere persone, attività e crescita. Dalla PMI al gruppo internazionale, un approccio chiaro e proporzionato alla realtà di ogni impresa.
Un approccio integrato a Risk & Insurance non è riservato alle grandi organizzazioni. Anche una PMI decide ogni giorno come proteggere persone, attività, investimenti e continuità. Il mio contributo è portare una visione d’insieme e tradurla in priorità pratiche: con profondità executive, strumenti adeguati alla scala dell’impresa e attenzione alle risorse disponibili.
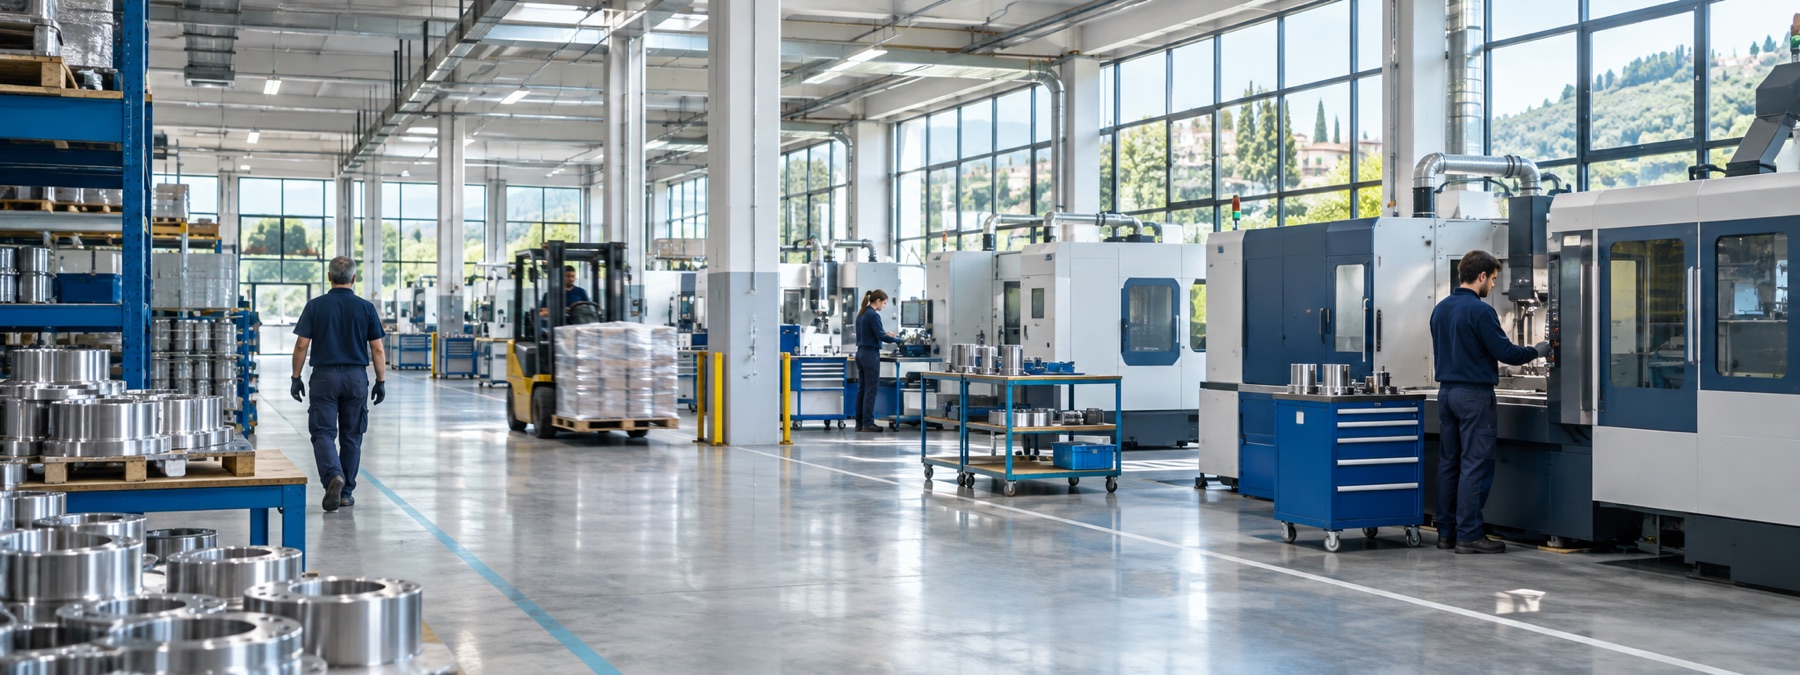
Individuare le esposizioni che contano e le priorità, senza complicare ciò che può essere reso chiaro.
Valutare il rapporto costo/beneficio tra prevenzione, rischio trattenuto e trasferimento assicurativo.
Definire azioni e responsabilità che migliorino protezione, continuità e capacità di risposta.
Un approccio integrato di risk management & insurance non è riservato alle grandi organizzazioni. Anche una PMI decide ogni giorno come proteggere persone, attività, investimenti e continuità. Il mio contributo è portare una visione d’insieme e tradurla in priorità pratiche: con profondità executive, strumenti adeguati alla scala dell’impresa e attenzione alle risorse disponibili.
Per gruppi e organizzazioni complesse che vogliono guidare l’evoluzione di Risk & Insurance: visione, governance, modello operativo e sviluppo delle persone, connessi alle priorità di business.
Mandato di direzionePer PMI, imprese familiari e organizzazioni che vogliono fare chiarezza sui rischi prioritari, verificare le coperture, proteggere la continuità o affrontare una decisione strategica. Interventi modulari e concreti, dimensionati sulle reali necessità e orientati al rapporto costo/beneficio. Per broker e compagnie, supporto su evoluzione dell’offerta e dialogo con il cliente.
Progetti e confrontoUn approccio integrato, attivabile sulle priorità strategiche e nei momenti decisivi per l’impresa.
Collegare l’Enterprise Risk Management (ERM) e i rischi ESG rilevanti agli obiettivi dell’impresa, individuando le esposizioni che possono incidere sulla creazione e sulla preservazione del valore. Definire priorità, responsabilità e risposte — prevenzione, ritenzione o trasferimento assicurativo — e valutarne gli effetti su coperture, capitale e continuità.
Dare forma al modo in cui l’impresa governa rischi e assicurazioni: ruoli e responsabilità, processi, flussi informativi e coordinamento tra sede, società estere, broker e compagnie. Per i gruppi internazionali significa mantenere indirizzo e governance coerenti, tenendo conto delle specificità locali. Per PMI e imprese in crescita, applicare gli stessi principi con strumenti proporzionati alla struttura e alle risorse disponibili.
Ridurre probabilità e impatto dei danni attraverso l’analisi degli scenari critici, la revisione dei presidi, manutenzione, formazione e piani di emergenza. Le misure si prioritizzano in base a rischio, fattibilità e costo/beneficio, con responsabilità e monitoraggio, per proteggere persone, beni e continuità operativa.
Mettere in relazione prevenzione, coperture assicurative e rischio ritenuto per valutare il costo totale del rischio. Analizzare limiti, franchigie, condizioni di polizza e investimenti in protezione considerando probabilità e impatto delle perdite, liquidità e continuità operativa. Il confronto costo/beneficio aiuta a destinare le risorse alle misure più efficaci e a ottimizzare il programma senza indebolire la tutela.
Governare il processo dalla denuncia alla liquidazione, chiarendo ruoli e coordinando impresa, broker, assicuratori, periti ed eventuali consulenti indipendenti. Strutturare la raccolta delle evidenze e la quantificazione dei danni, inclusa l’interruzione d’esercizio; presidiare i recuperi e il confronto con la compagnia. Dall’esito del sinistro ricavare lezioni utili a migliorare prevenzione, coperture e continuità.
Affiancare il processo M&A dalla due diligence all’integrazione: analizzare esposizioni e coperture esistenti, valutare W&I e altre coperture transazionali, presidiare la continuità tra signing e closing e definire il piano per integrare programmi assicurativi, processi e governance nel perimetro post-acquisizione.
“Creazione e protezione del valore: per le imprese, dalle PMI ai gruppi, significa governare il rischio e rafforzare la continuità;
per broker e compagnie, significa far evolvere l’offerta e il dialogo con i clienti.”
Rafforzare governance e strategia, collegando esposizioni, capitale, assicurazione e continuità operativa.
Portare metodo e chiarezza nelle decisioni su rischi, coperture e continuità, con soluzioni sostenibili e proporzionate.
Connettere competenza assicurativa e comprensione del business, sviluppando un dialogo di maggior valore con il cliente.
Dalla PMI al gruppo articolato, trasformo le priorità dell’impresa in azioni concrete su rischi, coperture e continuità.
Letture pratiche su rischi, coperture e continuità, da applicare alla realtà di ogni impresa.
La mappatura non è un semplice elenco. Aiuta a capire quali eventi possono interrompere l’attività, compromettere i risultati o rallentare la crescita. Per ogni esposizione si considerano impatto, probabilità, dipendenze, presidi esistenti e responsabilità. La sintesi diventa una mappa delle priorità: cosa prevenire, cosa monitorare, cosa trasferire e chi deve agire. Così l’Enterprise Risk Management e i rischi ESG rilevanti si collegano alle decisioni operative e alla protezione assicurativa.
Un approccio integrato di risk management al trasferimento del rischio al mercato assicurativo parte dalla valutazione delle esposizioni effettive dell’azienda e della sua capacità di assorbire le perdite.
Spesso la struttura delle coperture non riflette i rischi e le esigenze dell’impresa. I limiti possono essere insufficienti in caso di sinistro; franchigie e scoperti non coerenti con frequenza e severità delle perdite o con la posizione finanziaria e la liquidità aziendale; i testi di polizza possono contenere limitazioni rilevanti. Nei gruppi in crescita, soprattutto con presenza internazionale, anche la struttura dei programmi può non tenere il passo con le esigenze di integrazione, omogeneità, compliance e governance.
Il premio riflette anche queste scelte. Valutarle nel loro insieme può riequilibrare il programma e far emergere margini di risparmio, senza indebolire la protezione.
Ogni impresa, grande o piccola, ha bisogno di coperture che rispondano quando un evento importante minaccia l’attività e la continuità. Concentrarsi solo sui sinistri frequenti e di minore entità, come il danno a un muletto, può far perdere di vista eventi meno frequenti ma ad alto impatto: per esempio, un incendio che rende inagibile uno stabilimento per mesi o persino anni.
La gestione di un sinistro può essere complessa e richiede un approccio adeguato alla natura dell’evento, alla sua frequenza e magnitudo.
Il sinistro è il momento in cui la polizza viene davvero messa alla prova: si misura l’effettiva portata delle coperture e si avvia il confronto con la compagnia e con i periti incaricati della valutazione e della liquidazione. È un passaggio delicato, spesso tecnico, che richiede preparazione.
Prepararsi significa sapere cosa fare e cosa evitare, raccogliendo in modo ordinato dati, evidenze e documenti. I danni materiali agli asset possono essere più lineari da quantificare; l’interruzione d’esercizio è spesso più articolata, perché dipende dal modello operativo, dai processi e dalle interdipendenze dell’impresa.
Nei casi complessi può essere utile farsi affiancare da un professionista e, quando necessario, da esperti indipendenti che supportino la quantificazione dei danni e il dialogo con la compagnia. Avere una polizza è il punto di partenza: dopo il sinistro occorre applicarla correttamente, con un processo strutturato e documentato, per sostenere al meglio la richiesta di indennizzo.
Il Risk & Insurance Management è spesso coinvolto tardi nei processi M&A. Il suo contributo può iniziare già dalla definizione della strategia, dalla preparazione dell’operazione e dalla ricerca delle controparti, proseguendo nella due diligence.
La verifica delle coperture assicurative in essere si affianca agli approfondimenti legali, finanziari, fiscali, commerciali, operativi e ambientali. Può far emergere esposizioni e criticità capaci di incidere sulla valutazione, sull’allocazione delle responsabilità o sulla possibilità di concludere il deal.
Tra le soluzioni assicurative transazionali, la W&I (Warranty & Indemnity), detta anche R&W (Representations & Warranties), può offrire copertura per perdite derivanti da violazioni non note delle dichiarazioni e garanzie, nei limiti e alle condizioni della polizza. Una struttura buyer-side può integrare il liability cap concordato e ridurre l’esposizione alla solvibilità o alla liquidità del venditore. Può inoltre contribuire a ridurre il ricorso a escrow o altre garanzie, come le lettere di credito. La copertura per eventuali condotte fraudolente del venditore, le esclusioni e i diritti di surrogazione dipendono dalla struttura assicurativa, dal wording e dalla legge applicabile: sono aspetti da verificare puntualmente. In alcuni processi il venditore avvia la W&I e la soluzione viene poi trasferita a beneficio dell’acquirente, secondo un meccanismo definito “flip”.
Il coinvolgimento anticipato è essenziale perché la W&I viene costruita sulle Representations & Warranties contenute nel contratto di compravendita e sui risultati della due diligence. La polizza non sostituisce le verifiche: copertura, esclusioni e condizioni vanno definite in coerenza con il deal. Altre soluzioni possono comprendere la Contingent Liability per specifiche passività potenziali che non rientrano nell’ambito di copertura della W&I e la Tax Liability per rischi fiscali individuati. In caso di cambio di controllo è inoltre opportuno valutare la D&O Run-off a tutela degli amministratori uscenti.
Prima della firma occorre anche disciplinare nel contratto il governo delle coperture assicurative esistenti e future, così da sostenere la continuità della protezione e impostare l’integrazione. Vanno chiarite le responsabilità nel periodo tra signing e closing e nel post-closing; un eventuale Transition Service Agreement (TSA) può infatti generare ulteriori dipendenze, scoperture o ambiguità sulle polizze. Dopo il closing, programmi, processi e responsabilità di Risk & Insurance vanno integrati con un modello coerente con il nuovo perimetro aziendale.
Per le società di private equity, sono rilevanti anche programmi o facilities per le management liabilities e una governance centralizzata del rischio nelle portfolio companies. Coperture inadeguate nelle partecipate possono esporre il fondo a perdite e compromettere il valore dell’investimento.
La loss prevention integra risk management e assicurazione: interviene per ridurre la probabilità e la severità delle perdite. Si parte dagli scenari più rilevanti per l’impresa — come incendio, guasto, danno da acqua o interruzione della filiera — e si valutano presidi, procedure e responsabilità. Le azioni possono includere manutenzione, misure di protezione, formazione, piani di emergenza e prove di ripristino. Le priorità si definiscono in base al rischio e al rapporto costo/beneficio, assegnando responsabili e indicatori e rivedendo le misure dopo incidenti o cambiamenti. Prevenzione, ritenzione e trasferimento assicurativo concorrono così a proteggere persone, beni, operatività e continuità.
In un modello di captive reinsurance, una società assicurativa controllata dal gruppo assume una quota dei rischi assicurati dalle società del gruppo.
Una captive può rafforzare la governance dei programmi e attenuare gli effetti della volatilità del mercato assicurativo. Può inoltre consentire di ritenere internamente rischi per i quali la capacità assicurativa disponibile sul mercato è limitata o assente, per esempio in presenza di un’elevata sinistrosità, di una limitata capienza del mercato assicurativo, di esclusioni di polizza o di rischi emergenti che le compagnie non sono ancora pronte a coprire. Può anche contribuire a ottimizzare determinate coperture mantenendo in ritenzione specifiche fasce di rischio.
La valutazione e la modellizzazione dei rischi da trasferire alla captive rendono più consapevole la scelta tra rischio trattenuto e rischio trasferito. Si analizzano il profilo e il volume delle esposizioni, lo storico dei sinistri, la capacità di ritenzione e la disponibilità di capitale in rapporto ai requisiti di solvibilità, i costi di gestione e riassicurazione, oltre ai requisiti di governance e normativi applicabili.
Non è una soluzione automaticamente più economica né adatta a tutti. Per alcuni gruppi societari può rappresentare una scelta evoluta di sostenibilità di lungo periodo, orientata a ottimizzare il trasferimento dei rischi. La sostenibilità del modello dipende da una struttura coerente con le esposizioni e dalla valutazione del costo totale del rischio, inclusi capitale, fronting, riassicurazione e gestione. L’obiettivo è costruire nel tempo un programma più trasparente e allineato alle esigenze del gruppo.
Executive leadership · Advisory strategica · Confronto riservato
Mario Brambilla
Sono Mario Brambilla. Nel mio percorso nel Risk Management & Insurance, sviluppato in contesti nazionali e internazionali, ho lavorato come broker assicurativo e risk manager in diversi settori — telecomunicazioni, automotive e farmaceutico — occupandomi di governo dei rischi, governance dei programmi assicurativi e continuità operativa. Queste esperienze mi hanno permesso di unire indirizzo strategico e lavoro concreto e di maturare una visione integrata: il rischio acquista valore quando è letto nel contesto degli obiettivi dell’impresa e tradotto in decisioni, responsabilità e azioni concrete.
L’esperienza e le competenze acquisite possono tradursi in un contributo concreto a organizzazioni complesse e PMI, broker e compagnie, favorendo l’evoluzione di modelli operativi e processi. Molte imprese non dispongono di una figura dedicata e possono beneficiare di un supporto consulenziale esterno, senza appesantire i costi fissi di struttura. Le attività possono spaziare dalla definizione e dall’indirizzo dei Top Risks alla revisione dei programmi assicurativi e del costo totale del rischio; dalla governance dei programmi nelle aziende in crescita alla prevenzione dei rischi Property, anche coordinando interventi di ingegneria; dalla gestione dei sinistri ai processi M&A e alla valutazione di soluzioni come le captive.
Il mio contributo unisce prospettiva executive e lavoro operativo hands-on: definire le priorità, chiarire le opzioni e accompagnare l’attuazione, con un approccio proporzionato al contesto e alle risorse. Perché la gestione del rischio sia utile al business: proteggere il valore e creare le condizioni per crescere.
